2023-2029年中國網絡身份認證信息安全市場調查與未來發展趨勢報告
一、報告概述
本報告旨在全面調查與分析2023年至2029年中國網絡身份認證信息安全市場的現狀、規模、競爭格局及未來發展趨勢。隨著數字化進程加速,網絡身份認證作為保障網絡安全的第一道防線,其信息安全問題日益受到政府、企業和個人用戶的重視。本報告結合市場信息咨詢與調查方法,從技術、政策、應用場景等多維度展開研究為相關企業和投資機構提供決策參考。
二、市場背景與驅動因素
- 政策法規推動:《網絡安全法》《數據安全法》《個人信息保護法》等法律法規的實施,明確要求網絡運營者落實身份認證與數據保護責任,帶動了合規性需求增長。
- 數字化轉型加速:政務、金融、醫療、教育、電商等行業線上化率不斷提升,遠程身份核驗、電子簽名、多因子認證等場景需求激增。
- 安全威脅升級:網絡釣魚、身份盜用、深度偽造等攻擊手段不斷演變,迫使企業加大在身份認證安全領域的投入。
- 技術融合創新:生物識別、區塊鏈、零知識證明、可信執行環境等新技術與身份認證深度融合,催生新型安全解決方案。
三、市場規模與結構分析
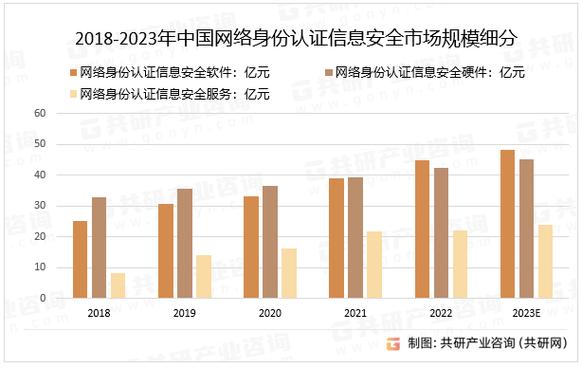
據市場信息咨詢與調查數據顯示,2023年中國網絡身份認證信息安全市場規模約為XX億元,預計到2029年將增長至XX億元,年均復合增長率(CAGR)約為XX%。
市場結構方面,主要分為以下細分領域:
- 身份認證軟件與平臺(占比約XX%)
- 生物識別硬件與模組(占比約XX%)
- 認證服務與解決方案(占比約XX%)
- 安全咨詢與運維服務(占比約XX%)
行業應用中,金融、政務、電信、互聯網占據主要份額,醫療、教育、制造等行業增速較快。
四、競爭格局與主要廠商
當前市場參與者包括傳統安全廠商、互聯網巨頭、生物識別技術公司及初創企業。典型代表有:
- 傳統安全企業:啟明星辰、深信服、綠盟科技等
- 互聯網平臺:阿里云、騰訊云、百度安全等
- 生物識別與認證專業廠商:曠視科技、云從科技、眼神科技等
- 國際廠商:Okta、Ping Identity等(在部分高端市場及跨境場景中占據一定份額)
競爭焦點逐漸從單一認證產品轉向平臺化、服務化、生態化能力,同時跨界合作與并購活動增多。
五、市場信息咨詢與調查方法
本報告采用多種調研方法確保數據準確性:
- 桌面研究:收集政府文件、行業白皮書、上市公司財報、學術論文等公開資料。
- 深度訪談:與網絡安全廠商、行業用戶、協會專家進行半結構化訪談。
- 問卷調查:面向金融、政務、醫療等行業IT負責人發放線上問卷。
- 數據分析:運用統計模型對市場規模、增長率進行預測。
六、未來發展趨勢(2023-2029)
- 無密碼認證加速普及:FIDO、WebAuthn等標準推動下,生物識別與設備綁定認證將逐步替代傳統密碼。
- 隱私增強技術應用深化:零知識證明、同態加密、安全多方計算將在身份認證中保護用戶隱私。
- 分布式身份(DID)與區塊鏈結合:實現去中心化身份管理,提升跨平臺互操作性。
- AI驅動的持續身份驗證:基于行為生物特征、風險評分的動態認證成為主流。
- 一體化身份安全平臺:融合身份治理、訪問管理、API安全、欺詐檢測等功能。
- 信創與國產化替代:在黨政、金融等關鍵領域,國產身份認證產品占有率將顯著提升。
七、挑戰與建議
主要挑戰:技術標準不統一、跨行業互認困難、用戶隱私顧慮、中小企業投入不足。
建議:
- 企業應加強合規能力建設,通過認證檢測提升產品可信度;
- 投資機構關注生物識別、隱私計算、DID等前沿賽道;
- 行業協會推動標準制定與互認機制;
- 政府可出臺財稅激勵,支持中小企業身份安全改造。
八、結論
2023-2029年是中國網絡身份認證信息安全市場的高速成長期,政策紅利、技術創新與市場需求三方共振,將推動市場規模持續擴大。市場信息咨詢與調查表明,具備核心技術、合規資質和行業解決方案能力的廠商將占據優勢。未來競爭將聚焦隱私保護、無密碼體驗與生態整合,產業鏈上下游企業需提前布局,以抓住數字化身份安全的歷史機遇。
如若轉載,請注明出處:http://www.ecplay.com.cn/product/104.html
更新時間:2026-09-15 16:10:50